この記事の目次
軽貨物ドライバーとして個人事業主で働いていると、**「休んだ日=売上ゼロ」**が当たり前です。それでも車両リース代やローン、保険料、国民健康保険や国民年金の支払いは止まりません。もし事故や病気で1か月、3か月と働けなくなったら――考えたくはなくても、体ひとつと車一台で稼ぐ仕事である以上、避けて通れないテーマです。
この記事では、会社員と個人事業主の保障の違い・使える公的制度と使えない制度・労災保険の特別加入・民間の所得補償保険・事故時の任意保険の見直しポイント・見落としがちな固定費の落とし穴までを、比較表を交えながら整理します。「何から手をつければいいのか」がわかるよう、備えの優先順位もまとめました。
個人事業主は「働けない=収入ゼロ」:会社員との違い
まず押さえておきたいのは、会社員が当たり前に持っている「休んでもお金が入る仕組み」の多くを、個人事業主は持っていないという事実です。
会社員と個人事業主の保障の比較
| 保障の種類 | 会社員(社会保険加入) | 個人事業主(国保・国民年金) |
|---|---|---|
| 病気・ケガで休んだときの収入 | 傷病手当金(給与の約3分の2、最長1年6か月) | 原則なし |
| 業務中のケガ | 労災保険(会社が加入) | 特別加入すれば対象(未加入なら対象外) |
| 障害が残ったときの年金 | 障害基礎年金+障害厚生年金(1〜3級) | 障害基礎年金のみ(1・2級) |
| 有給休暇 | あり | なし |
| 医療費の自己負担上限 | 高額療養費制度あり | 高額療養費制度あり(ここは同じ) |
💡 ポイントは**「医療費」と「生活費(収入)」を分けて考えること**。医療費は公的制度でかなり抑えられますが、収入が途絶えることへの公的な備えはほとんどないのが個人事業主の実情です。備えるべきなのは、主にこの「収入の穴」です。
使える公的制度・使えない公的制度
「個人事業主は何も保障がない」と思われがちですが、使える制度もあります。まずは全体像を把握しておきましょう。
個人事業主が使える主な公的制度
| 制度 | どんなときに | ひと言メモ |
|---|---|---|
| 高額療養費制度 | 医療費が高額になったとき | 月の自己負担に上限がある |
| 障害基礎年金 | 重い障害(1・2級)が残ったとき | 保険料の納付状況が条件になる |
| 国民年金保険料の免除・納付猶予 | 所得が減って払えないとき | 未納のままにせず申請するのが重要 |
| 国民健康保険料の減免 | 所得が大きく減ったときなど | 市区町村ごとに基準が異なる |
| 労災保険の特別加入 | 業務中のケガ・業務による病気 | 自分で加入手続きが必要 |
基本的に使えない制度
- 傷病手当金:国民健康保険では原則として支給されません(一部の国保組合などを除く)
- 雇用保険(失業手当など):雇用されていないため対象外
- 障害厚生年金:厚生年金に加入していないため対象外(会社員時代の初診などは例外あり)
⚠️ 特に注意したいのが国民年金の未納です。障害基礎年金は、初診日の前に一定以上の保険料を納めている(または免除を受けている)ことが条件になります。**「払えないから放置」していると、いざというときに障害年金を受け取れない可能性があります。**払えないときは未納にせず、必ず免除・納付猶予を申請しましょう。
医療費の備え:高額療養費制度を知っておく
入院や手術となると「医療費がいくらかかるのか」が心配になりますが、国民健康保険にも高額療養費制度があります。
1か月の自己負担には上限がある
高額療養費制度は、同じ月にかかった医療費の自己負担額が上限を超えた場合、超えた分が払い戻される仕組みです。上限額は年齢と所得によって決まります。たとえば70歳未満で年収がおおむね370万〜770万円の区分なら、1か月の自己負担の上限は8〜9万円程度が目安です。
💡 マイナ保険証を使うか、事前に「限度額適用認定証」を申請しておけば、窓口での支払いを最初から上限額までに抑えられます。いったん全額を立て替える必要がないので、手元資金が少ないときほど助かります。
対象外になる費用もある
- 入院時の食事代
- 差額ベッド代(個室代など)
- 先進医療の技術料
- 通院の交通費、日用品など
⚠️ 高額療養費制度の自己負担上限額は、制度の見直しが議論・実施される場合があります。所得区分ごとの正確な上限額は、お住まいの市区町村の国民健康保険窓口や厚生労働省の案内で必ずご確認ください。
つまり医療費だけなら、ある程度の貯金で対応できる範囲に収まることが多いということです。本当に怖いのは、医療費よりも**「その間の収入がゼロになること」**の方です。
業務中のケガに備える:労災保険の「特別加入」
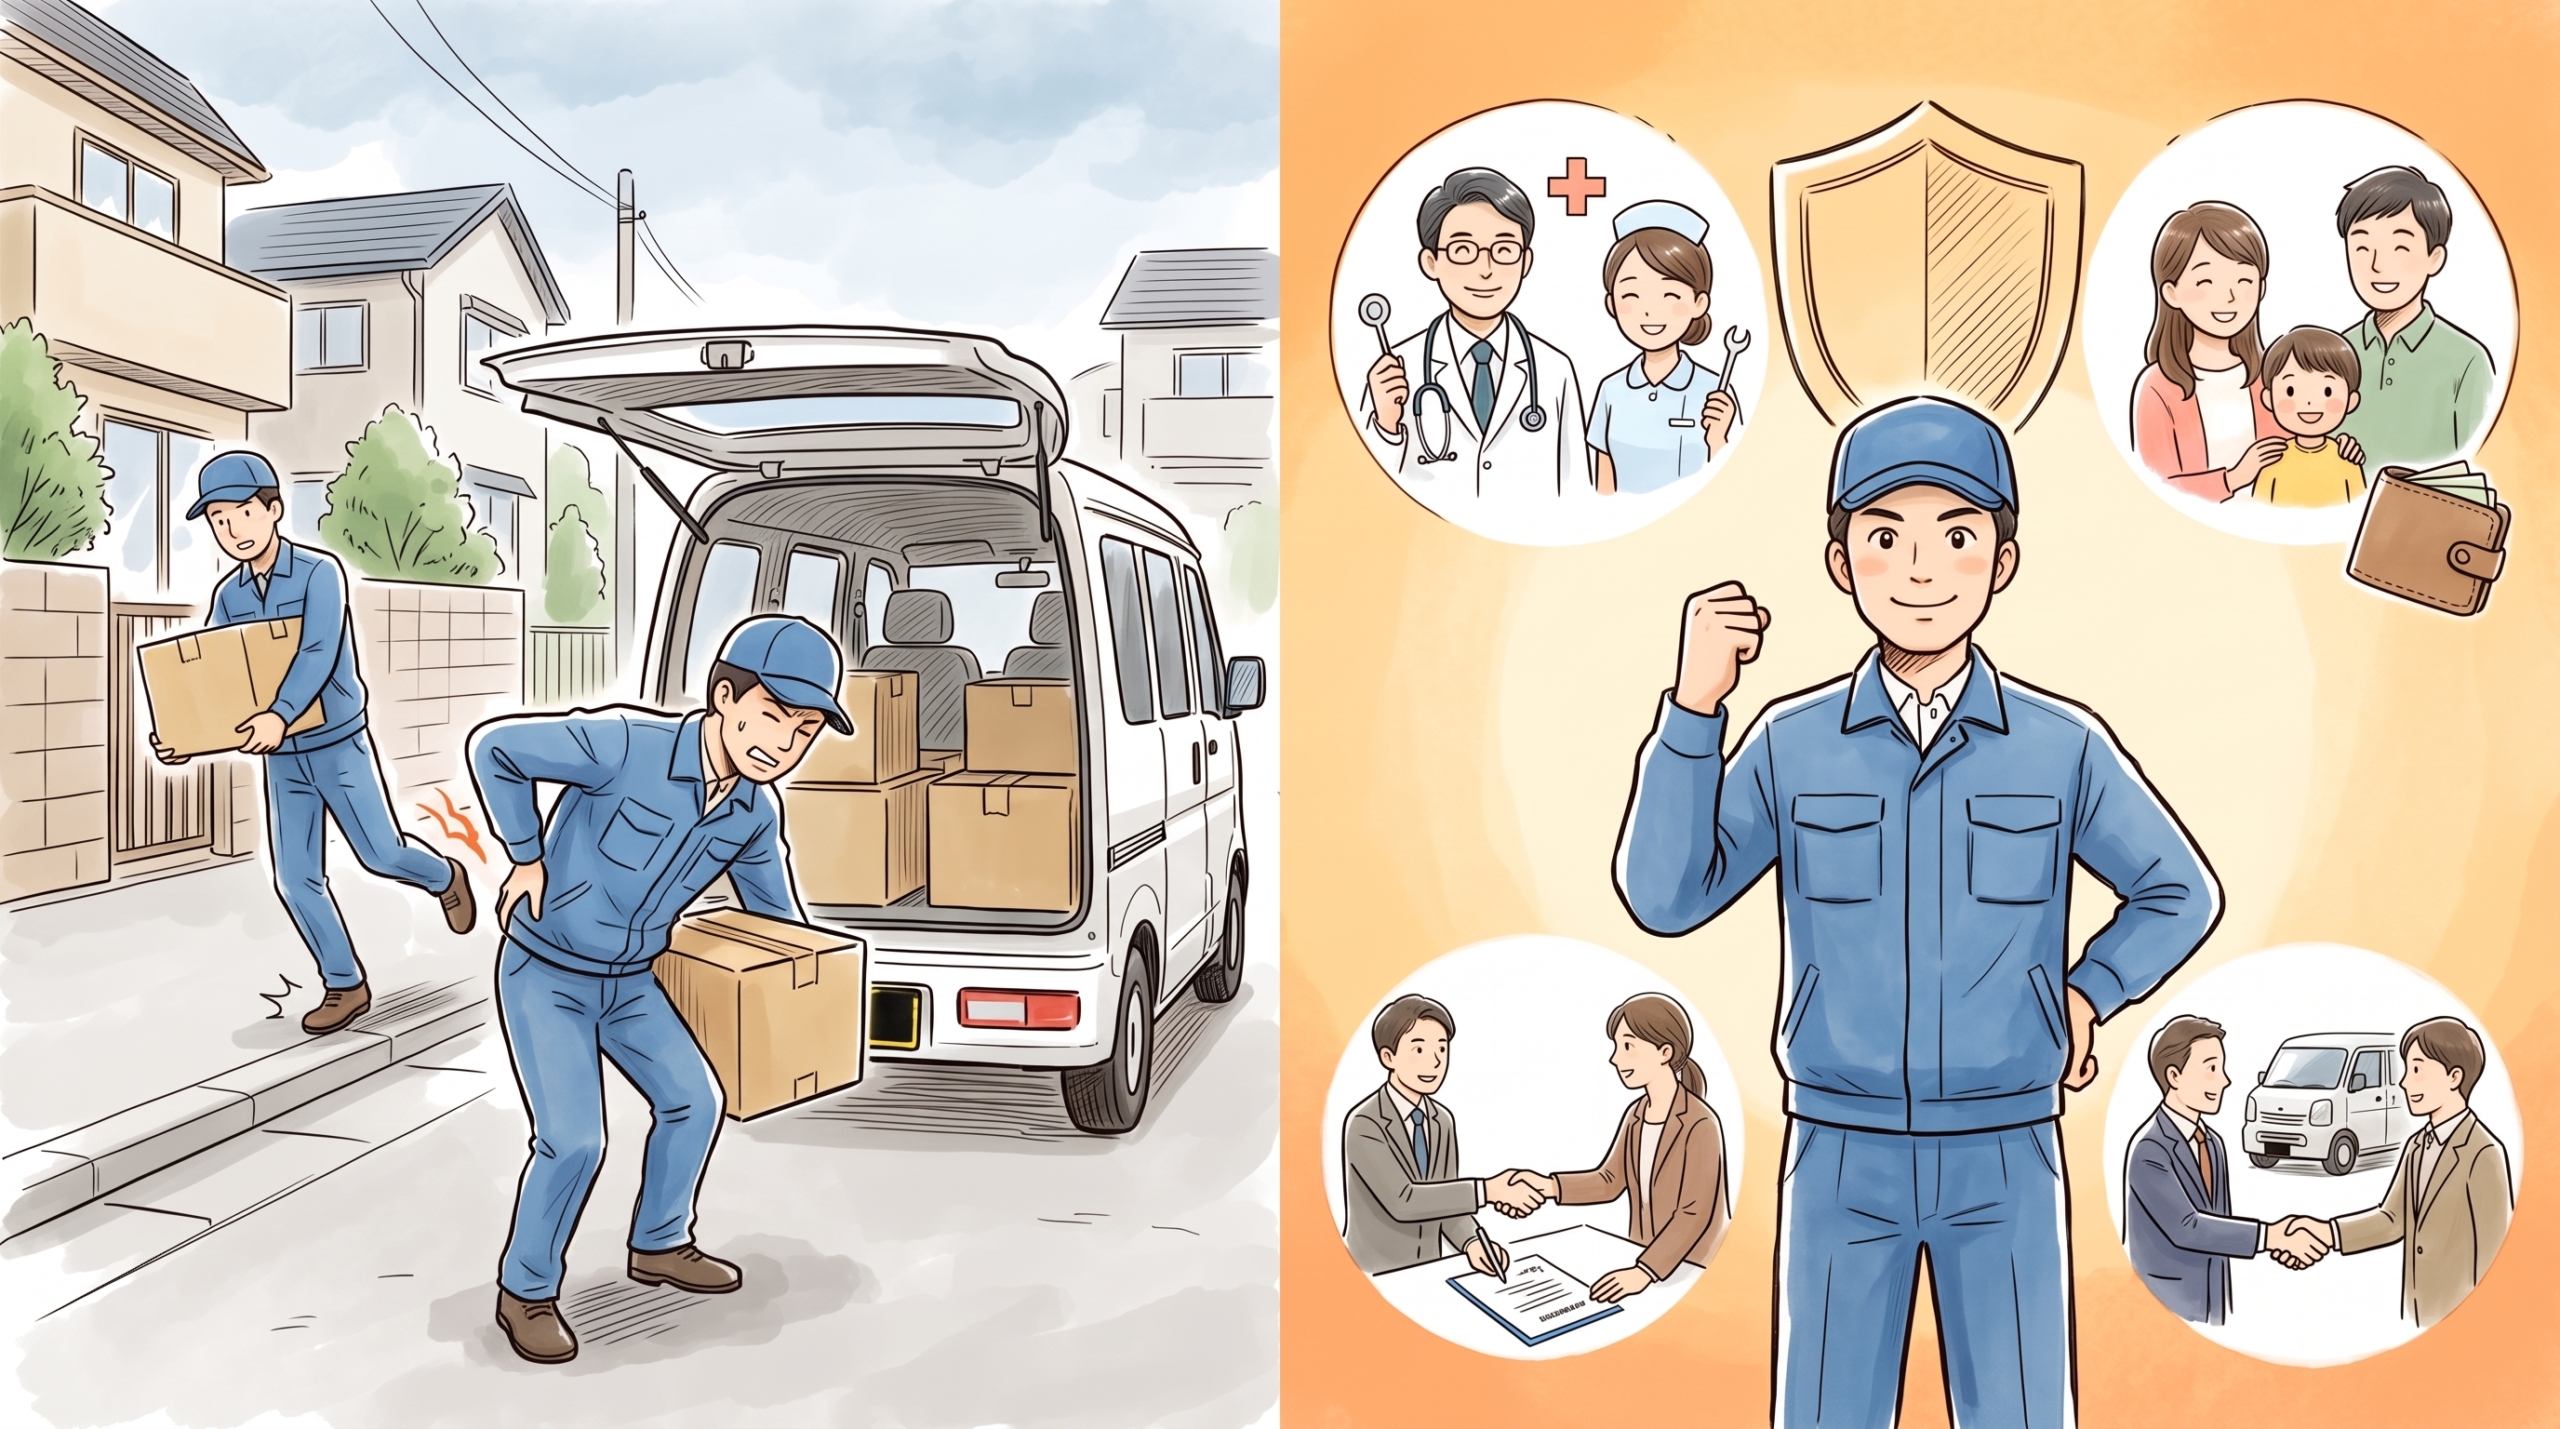
本来、労災保険は雇われて働く人のための制度ですが、軽貨物などの個人貨物運送業者は「特別加入」という形で加入できます。荷物の積み下ろしで腰を痛めた、配達中に転倒して骨折した――そんな業務中のケガに備えられる制度です。
特別加入の主な内容
| 項目 | 内容(目安) |
|---|---|
| 加入方法 | 特別加入団体(一人親方団体など)を通じて申し込む |
| 給付基礎日額 | 3,500円〜25,000円の範囲から自分で選ぶ |
| 休業時の給付 | 休業4日目から、給付基礎日額の約8割(休業補償+特別支給金) |
| その他の給付 | 治療費(自己負担なし)、障害が残った場合の給付、遺族への給付など |
| 保険料の目安 | 給付基礎日額×365日×保険料率。例:日額1万円なら年間4万円前後(別途、団体の会費など) |
💡 労災で治療を受けると治療費の自己負担がかからないのも大きなメリットです。国民健康保険で治療するより手厚く、業務中のケガに関しては最も頼れる備えの一つと言えます。
カバーできないこともある
⚠️ 特別加入でカバーされるのは、あくまで業務中のケガや業務が原因の病気です。私生活でのケガや、仕事と関係のない病気(がん、脳卒中など)は対象外です。また、個人貨物運送業者の特別加入では通勤災害が対象外とされています。補償範囲や保険料率、加入要件は厚生労働省・労働基準監督署、または加入を検討している特別加入団体で必ずご確認ください。
病気にも備える:所得補償保険・就業不能保険
労災の特別加入では、私生活のケガや一般的な病気には備えられません。そこを埋めるのが、**民間の「所得補償保険」や「就業不能保険」**です。どちらも、働けない期間の収入を補うための保険です。
所得補償保険と就業不能保険の違い
| 項目 | 所得補償保険 | 就業不能保険 |
|---|---|---|
| 主な取扱い | 損害保険会社 | 生命保険会社 |
| 補償期間 | 短期(1〜2年程度が多い) | 長期(60歳・65歳までなど) |
| 支払いが始まるまで | 短め(数日〜1週間程度の免責期間が多い) | 長め(60日〜180日程度の免責期間が多い) |
| 向いているケース | 数週間〜数か月の休業に備えたい | 長期療養・重い障害に備えたい |
選ぶときのチェックポイント
- 「働けない状態」の定義:入院のみか、自宅療養も含むか。精神疾患は対象か
- 免責期間:何日目から支払われるか。貯金でカバーできる期間と組み合わせて考える
- 補償額の上限:多くの場合、実際の所得(確定申告の所得額)が基準になる
- 持病・既往症の扱い:加入時の告知内容によっては対象外になることも
⚠️ 所得補償保険の補償額は、確定申告上の所得をもとに決まるのが一般的です。経費を多めに計上して所得を低く抑えている場合、いざというときに受け取れる金額も小さくなります。節税と保障のバランスは、加入前に一度考えておきましょう。
⚠️ 保険の内容・条件・保険料は商品ごとに大きく異なります。本記事は特定の商品をすすめるものではありません。加入の際は必ず各保険会社の約款・重要事項説明書をご確認ください。
交通事故に備える:任意保険で見直したい補償
軽貨物ドライバーにとって、働けなくなる原因として最も身近なのが交通事故です。事業用の任意保険に入っているだけで安心せず、「自分のケガ」と「休業」をどこまでカバーできているかを確認しておきましょう。
確認しておきたい補償
| 補償 | 内容 | 軽貨物での重要度 |
|---|---|---|
| 対人・対物賠償 | 相手へのケガ・物の損害を補償 | 必須(無制限が基本) |
| 人身傷害補償 | 自分のケガの治療費や休業損害を、過失割合に関係なく補償 | 非常に高い |
| 車両保険 | 自分の車の修理費を補償 | 高い(車が止まれば仕事も止まる) |
| 弁護士費用特約 | もらい事故などで相手と交渉する際の弁護士費用を補償 | 高い |
| 代車費用特約 | 修理中の代車費用を補償(事業用は条件に注意) | 状況による |
💡 相手がいる事故で自分の過失が小さい場合、営業車が使えなかった期間の損害(いわゆる休車損害)を相手側に請求できる場合があります。その際に必要になるのが、普段の売上がわかる記録です。確定申告書や帳簿、運転日報をきちんと残しておくことが、事故後に自分を守ることにつながります。
貨物軽自動車安全管理者制度との関係
2025年4月から、軽貨物事業者には貨物軽自動車安全管理者の選任や、業務記録・事故記録の作成・保存、重大事故の報告などが義務付けられています。一人で営む個人事業主も対象です。こうした記録は、義務であると同時に、事故後の保険請求や損害賠償の交渉で自分の主張を裏付ける資料にもなります。
【要注意】休業中も止まらない固定費の落とし穴
働けなくなったとき、実は一番苦しくなるのは**「入ってこないお金」よりも「出ていき続けるお金」**です。軽貨物ならではの落とし穴を確認しておきましょう。
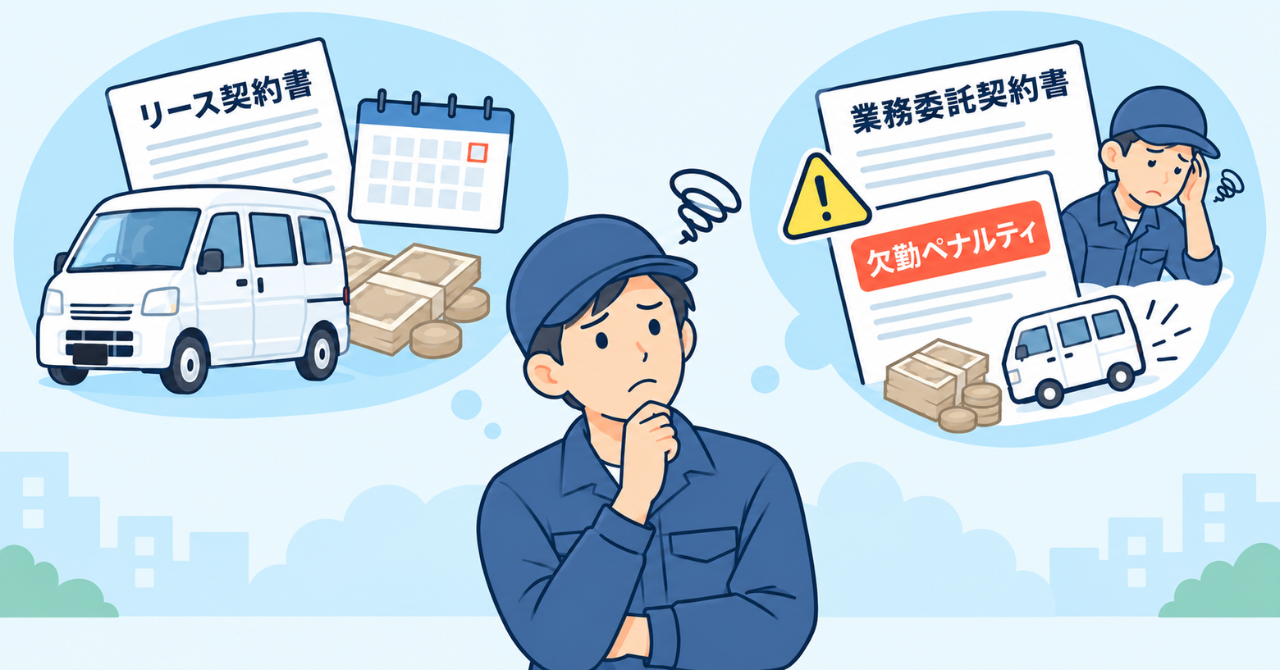
① 車両リース・ローンは休んでも続く
月々の車両リース代やローンは、仕事を休んでいても支払いが続きます。中途解約すると高額な違約金がかかる契約も多いため、「働けないから返せばいい」とは簡単にいきません。契約書の中途解約条件は、今のうちに確認しておきましょう。
② 委託契約の「欠勤ペナルティ」
⚠️ 委託会社によっては、急な欠勤に対する違約金や、代走手配の費用負担を契約に定めている場合があります。病気やケガで休んだのに、さらにペナルティを請求される――という事態を避けるため、業務委託契約書の欠勤・解約に関する条項は必ず確認しておきましょう。
③ 翌年の税金・保険料は「前年の所得」で決まる
住民税や国民健康保険料は、前年の所得をもとに計算されます。つまり、今年働けなくなって収入が減っても、今年届く請求額は稼いでいた去年の水準のままです。収入が途絶えた時期に高い請求が来るので、資金繰りに大きく響きます。払えない場合は、放置せずに市区町村の窓口で減免や分割納付を相談しましょう。
④ 任意保険料・各種会費
事業用の任意保険料、特別加入団体の会費、スマホ代なども休業中に止まりません。**「売上がゼロでも毎月いくら出ていくのか」**を一度書き出してみることをおすすめします。
何から始める?備えの優先順位
ここまでの内容を踏まえて、今日から取り組める順番に整理します。すべてを一度にやる必要はありません。
STEP1:毎月の固定費を書き出す(今日できる)
車両費、保険料、家賃、国保・年金、通信費など、売上ゼロでも出ていくお金を合計します。これが、備えるべき金額の基準になります。
STEP2:生活防衛資金を貯める
STEP1で出した固定費の3〜6か月分を目安に、事業用とは別の口座に確保します。これがあれば、保険の免責期間や公的制度の手続き期間を乗り切れます。
STEP3:国民年金を未納にしない
払えない月があれば、必ず免除・納付猶予を申請します。障害基礎年金を受け取る権利を守るための、最低限の備えです。
STEP4:労災の特別加入を検討する
業務中のケガに対して、比較的少ない保険料で手厚い補償が得られます。軽貨物ドライバーなら優先度は高めです。
STEP5:任意保険の補償内容を見直す
人身傷害補償・車両保険・弁護士費用特約が付いているかを確認します。更新のタイミングで見直すのが効率的です。
STEP6:所得補償保険・就業不能保険を検討する
貯金と労災でカバーしきれない「病気」や「長期の休業」に備えます。家族を養っている人ほど優先度が上がります。
💡 あわせて小規模企業共済も検討の余地があります。掛金が全額所得控除になるだけでなく、掛金の範囲内で貸付を受けられる制度もあるため、いざというときの資金繰りの選択肢になります。詳しくは中小機構の案内をご確認ください。
よくある疑問Q&A
Q. 国民健康保険に傷病手当金は本当にないのですか?
A. 市区町村の国民健康保険では、原則として傷病手当金はありません。一部の業種別の国民健康保険組合では独自に支給している場合もあるため、加入している保険者に確認してみてください。
Q. 労災の特別加入をしていれば、病気で休んだときも給付されますか?
A. 対象になるのは業務が原因のケガや病気です。仕事と関係のない病気や、私生活でのケガは対象外です。病気への備えは、貯金や民間の保険で考える必要があります。
Q. 所得補償保険の給付金に税金はかかりますか?
A. ケガや病気を原因として受け取る所得補償保険の給付金は、一般的に非課税とされています。ただし個別の状況によって扱いが異なる場合もあるため、税務署や税理士に確認すると確実です。
Q. 副業で軽貨物をしている場合はどう考えればいいですか?
A. 本業が会社員で社会保険に加入しているなら、傷病手当金などは本業側の制度で受けられる可能性があります。ただし、軽貨物の業務中のケガは本業の労災の対象外になるため、副業でも稼働が多いなら特別加入を検討する価値があります。
Q. 働けなくなったら、まず何をすればいいですか?
A. まずは委託会社・元請けへの連絡、次に加入している保険会社への連絡、そして国民年金・国民健康保険の減免や猶予の相談です。保険金の請求には期限があるものも多いので、体調が許す範囲で早めに動きましょう。
まとめ:保障は「自分で組み立てる」もの
最後に、この記事の要点を整理しておきます。
📋 この記事のポイントまとめ
- 個人事業主には**傷病手当金も有給もなく、「休んだ日=収入ゼロ」**が基本
- 医療費は高額療養費制度で上限があるため、本当に備えるべきは**「収入の穴」**
- 国民年金は未納にせず、払えないときは免除・猶予を申請。障害基礎年金の受給要件に関わる
- 業務中のケガには労災保険の特別加入。ただし私生活のケガ・一般的な病気・通勤災害は対象外
- 病気や長期の休業には所得補償保険・就業不能保険。補償額は申告所得が基準になる点に注意
- 任意保険は人身傷害補償・車両保険・弁護士費用特約の有無を確認する
- 車両リース・委託契約の欠勤ペナルティ・前年所得で決まる税金や保険料は、休業中も止まらない
- まずは固定費の書き出しと、3〜6か月分の生活防衛資金から始める
会社員なら会社が用意してくれる保障も、個人事業主は自分で選び、自分で組み立てるしかありません。裏を返せば、自分の働き方や家族構成に合わせて、必要な分だけ無駄なく備えられるということでもあります。
元気に走れている今だからこそ、準備ができます。まずは今月の固定費を書き出すところから、一つずつ始めてみてください。
※ 本記事は2026年10月時点で確認できる一般的な情報をまとめたものです。高額療養費の自己負担上限額、障害年金の受給要件や支給額、労災保険特別加入の保険料率や補償範囲、各種保険の内容などは、制度改正や商品改定により変わる場合があります。実際の判断にあたっては、厚生労働省・日本年金機構・お住まいの市区町村・労働基準監督署・各保険会社などで最新情報を必ずご確認ください。本記事の内容は個別の法的・税務・保険に関するアドバイスではありません。
記事内の画面や機能は、掲載時点の情報です。
CarryNoteの使い方ガイド