この記事の目次
軽貨物ドライバーとして個人事業主で働いていると、確定申告のたびに悩むのが「この出費、経費にしていいの?」という問題です。とくに、仕事にもプライベートにも使っている車・スマホ・自宅の家賃や光熱費は、どこまで経費にできるのか迷いやすいポイントです。
こうした「仕事と生活の両方にかかる費用」を、仕事の分とプライベートの分に分けて計算することを**「家事按分(かじあんぶん)」といいます(「家計按分」と呼ばれることもあります)。この記事では、軽貨物ドライバーの方が押さえておきたい家事按分の基本ルール・計算方法・経費にできるものとできないものの境界線・根拠の残し方**を、できるだけかみ砕いて解説します。
「家事按分」とは?まずは言葉の意味から
「家事按分」とは、仕事とプライベートの両方にかかっている費用を、合理的な基準で「仕事の分」と「生活の分」に分け、仕事の分だけを経費にする計算方法のことです。ここでいう「家事」は掃除や洗濯のことではなく、「家庭生活(プライベート)」という意味です。
たとえば、配送にも休日の買い物にも同じ軽バンを使っているなら、ガソリン代の全額を経費にすることはできません。かといって、全額を経費から外す必要もありません。仕事で使った割合の分だけを経費にする——これが家事按分の考え方です。
家事按分をきちんと行うと、本来経費にできる分を取りこぼさずに済み、払いすぎていた税金を減らせる可能性があります。一方で、割合を大きくしすぎると、税務署から指摘されて追加で税金を払うことにもなりかねません。「多すぎず、少なすぎず、説明できる割合」にすることが大切です。
税法上のルール — 経費にできるのは「仕事に必要な部分」だけ
仕事とプライベートの両方にかかる費用は、税法上**「家事関連費」**と呼ばれます。所得税法では、家事関連費は原則として経費(必要経費)にならないとされたうえで、仕事に必要な部分をはっきり区分できる場合に限り、その部分を経費にしてよいというルールになっています(所得税法第45条、所得税法施行令第96条)。
つまり、ポイントは次の2つです。
| ルール | 意味 |
|---|---|
| ① 業務に必要な部分であること | その出費のうち、実際に仕事のために使った部分であること |
| ② 明確に区分できること | 走行距離・面積・時間など、客観的な基準で仕事の分を切り分けて説明できること |
⚠️ 「仕事の割合が50%を超えないと経費にできない」と聞いたことがある方もいるかもしれません。条文上は「主たる部分が業務に必要」という表現がありますが、国税庁の取扱いでは、50%以下であっても、仕事の部分を明らかに区分できればその部分は経費にできるとされています。大事なのは割合の大小よりも、きちんと区分して根拠を示せるかどうかです。
按分割合を決める3つのものさし
では、「合理的な基準」とは具体的に何でしょうか。家事按分の割合は、主に次の3つのものさしで決めるのが一般的です。
| ものさし | 計算の考え方 | 向いている費用 |
|---|---|---|
| ① 距離 | 年間の総走行距離のうち、仕事で走った距離の割合 | ガソリン代・車両費・自動車保険・車検代など |
| ② 面積 | 住まい全体の床面積のうち、仕事専用スペースの割合 | 家賃・住宅ローン利息・固定資産税など |
| ③ 時間・日数 | 使用時間(日数)全体のうち、仕事で使った時間の割合 | スマホ代・ネット代・電気代など |
どのものさしを使うかに決まった正解はありませんが、その費用の使われ方に合った基準を選ぶことが重要です。車の費用なら「距離」、家賃なら「面積」というように、第三者が聞いて「なるほど」と納得できる基準を選びましょう。
例えば、こんなケース。「週6日配送に使い、日曜だけ家族の買い物に使う軽バン」なら、日数で見れば約86%、走行距離で見ればさらに高い割合になるかもしれません。車の費用はガソリン代のように走った分だけかかるものが中心なので、日数よりも走行距離で計算したほうが実態に合っていて、説明もしやすくなります。
【一覧表】軽貨物ドライバーの主な按分対象と基準
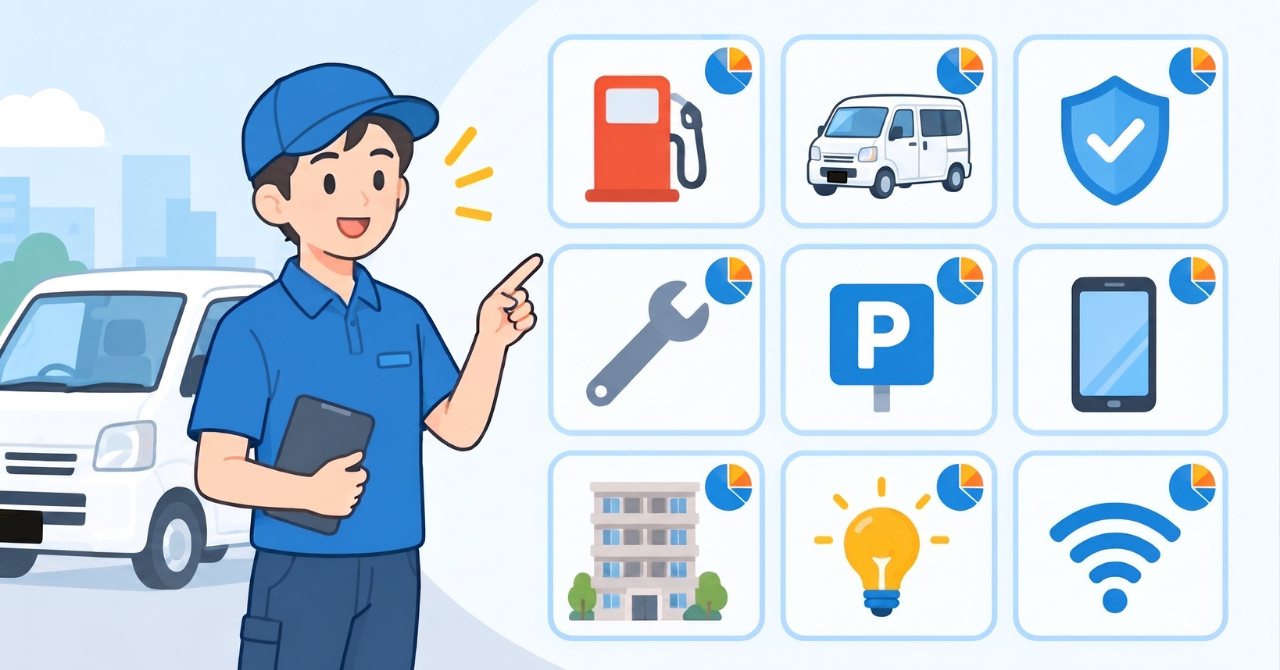
軽貨物ドライバーがよく按分の対象にする費用と、おすすめの按分基準を一覧にまとめました。
| 費用 | おすすめの按分基準 | ポイント |
|---|---|---|
| ガソリン代 | 走行距離 | 日報やメーターの記録から業務走行の割合を出す |
| 車両の購入費 | 走行距離 | 一括ではなく減価償却費を按分する(後述) |
| 自動車保険(任意保険) | 走行距離 | 車両と同じ割合でそろえると説明しやすい |
| 車検・修理・タイヤ・オイル交換 | 走行距離 | 同上。業務中の事故の修理は全額経費にできる場合も |
| 軽自動車税・重量税 | 走行距離 | 「租税公課」として按分した分を経費にする |
| 自宅の月極駐車場代 | 走行距離 | その車の業務使用割合に合わせる |
| 車両ローンの利息 | 走行距離 | 経費になるのは利息部分のみ。元本の返済は経費にならない |
| スマホ代 | 使用時間・日数 | 配送アプリ・荷主との連絡用。仕事専用の2台目なら全額も可 |
| 自宅の家賃 | 床面積(+使用時間) | 事務作業や荷物保管など、仕事専用スペースがある場合のみ |
| 電気代・ネット代 | 使用時間・面積 | 事務作業をする時間や部屋の割合から算出 |
ちなみに、配送中のコインパーキング代や業務での高速道路代、仕事専用の台車・ドリー・配送バッグなど、はじめから100%仕事のための出費は按分の必要がなく、全額を経費にできます。按分が必要なのは、あくまで「仕事とプライベートが混ざっている費用」だけです。
実際に計算してみよう:1年分のシミュレーション
では、具体的な数字で計算してみましょう。ここでは、自家用と兼用の軽バンで配送をしている、賃貸住まいのドライバーを例にします。
1. 車関連の費用(走行距離で按分)
1年間の総走行距離が25,000km、そのうち日報で確認できる業務走行が22,500kmだったとします。
業務使用割合 = 22,500km ÷ 25,000km = 90%
| 費用 | 年間の支出 | 按分割合 | 経費にできる額 |
|---|---|---|---|
| ガソリン代 | 360,000円 | 90% | 324,000円 |
| 任意保険 | 60,000円 | 90% | 54,000円 |
| 月極駐車場(月10,000円) | 120,000円 | 90% | 108,000円 |
| オイル交換・タイヤ等 | 50,000円 | 90% | 45,000円 |
2. スマホ代(使用時間で按分)
月9,000円のスマホを、配送アプリ・荷主との連絡・ナビに使っているケース。1日の使用時間のうち、仕事での利用がおよそ7割と判断できるなら、
9,000円 × 12か月 × 70% = 75,600円が経費
3. 家賃(床面積で按分)
月70,000円・50㎡の賃貸で、7.5㎡の一部屋を事務作業(伝票整理・帳簿付け)と荷物・備品の保管専用に使っている場合、
業務使用割合 = 7.5㎡ ÷ 50㎡ = 15% 70,000円 × 12か月 × 15% = 126,000円が経費
⚠️ 軽貨物ドライバーは1日の大半を車の上で過ごすため、自宅を仕事に使う時間はそれほど長くないのが普通です。家賃の按分は**「仕事専用のスペースが実際にあるか」**が前提で、リビングでたまに作業する程度なら、按分の根拠としては弱くなります。面積で出した割合を、使用時間も踏まえて控えめに調整するのも一つの考え方です。
車両の購入費は「減価償却」してから按分する
軽バンを購入した場合、その代金を買った年に一括で経費にすることは原則としてできません。車は何年も使う資産なので、**「減価償却」**という方法で、使える年数(耐用年数)に分けて少しずつ経費にしていきます。
軽自動車の法定耐用年数は新車で4年です。中古車の場合は、次の簡便な計算式で耐用年数を求めることができます。
中古車の耐用年数 = (法定耐用年数 − 経過年数)+ 経過年数 × 20% ※1年未満の端数は切り捨て、2年未満になる場合は2年
**例えば、こんなケース。**新車登録から2年経った中古の軽バンを60万円で購入し、1年間まるまる使ったとします。
| 計算ステップ | 内容 |
|---|---|
| ① 耐用年数 | (4年 − 2年)+ 2年 × 20% = 2.4年 → 端数切り捨てで2年 |
| ② 1年分の減価償却費 | 60万円 × 0.500(定額法・耐用年数2年の償却率)= 30万円 |
| ③ 家事按分 | 30万円 × 業務使用割合90% = 27万円が経費 |
⚠️ 年の途中で購入した場合は、使った月数に応じて月割りで計算します。また、按分で経費にならなかったプライベート分(上の例では3万円)も、車の帳簿上の価値からは差し引かれていく点に注意が必要です。「経費にならなかった分を翌年に持ち越せる」わけではありません。
【境界線】経費にできるもの・できないもの
家事按分と並んで迷いやすいのが、「そもそもこれは経費になるのか?」という境界線です。軽貨物ドライバーが特に迷いやすいものを整理しました。
| 費用 | 経費にできる? | 理由・注意点 |
|---|---|---|
| 配送中のコインパーキング代 | ○ 全額 | 業務のためだけに発生した費用 |
| 業務での高速道路代 | ○ 全額 | 私用の移動分は除く |
| 業務専用の作業着・安全靴 | ○ | 普段着としても着られる服は対象外になりやすい |
| ドライブレコーダー・カーナビ | ○ 按分 | 車と同じ業務使用割合で按分するのが一般的 |
| 配送中の昼食代・飲み物代 | × | どんなに忙しい日でも、自分の食事は生活費の扱い |
| 交通違反の反則金・駐車違反の放置違反金 | × | 業務中であっても経費にはできない |
| 国民健康保険・国民年金 | × (経費ではない) | 経費ではなく「社会保険料控除」として所得から差し引く |
| 所得税・住民税 | × | 事業の経費にはならない税金 |
| 車両ローンの元本返済 | × | 車の代金は減価償却で経費化。経費になるのは利息部分のみ |
| 同居家族に払う家賃・駐車場代 | × | 生計を一にする親族への支払いは原則経費にならない(所得税法第56条) |
見分けるときのコツは、**「この出費は、仕事をしていなくても発生していたか?」**と考えることです。仕事をしていなくても発生していた食事代や自分の保険料は経費になりません。仕事をしたから発生した出費は経費になり、両方が混ざっているものが家事按分の対象です。
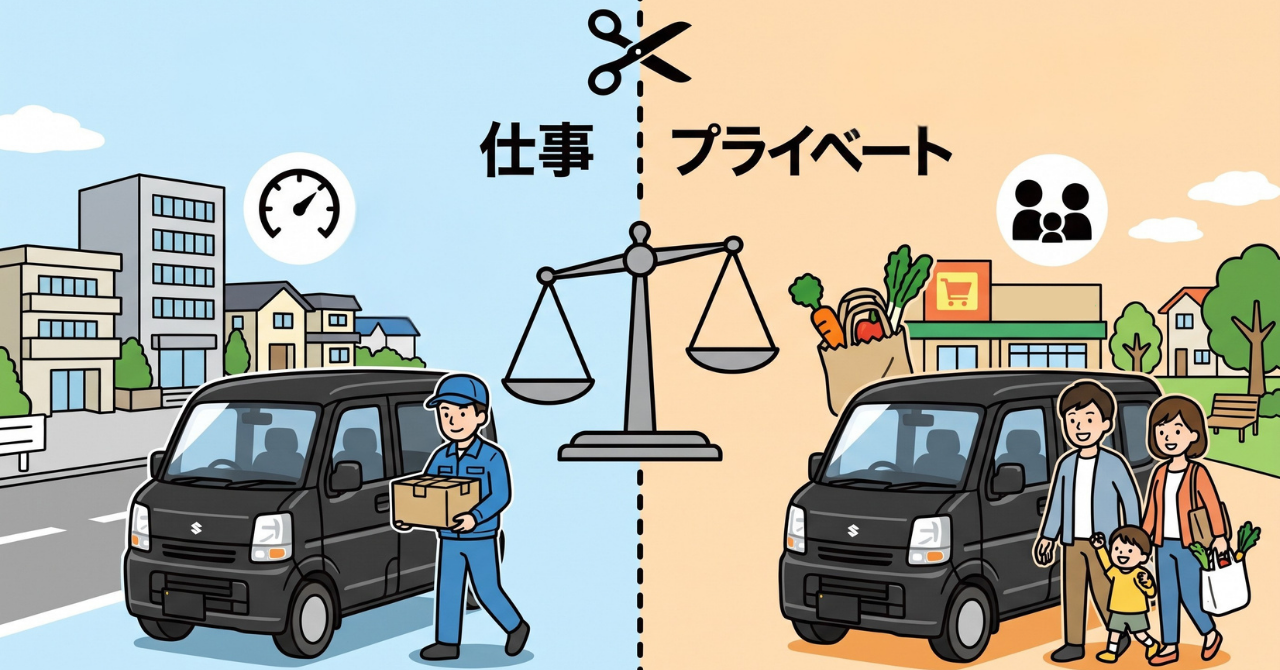
よくある誤解:「黒ナンバーなら全部経費」ではない
ここはよく誤解されるポイントです。軽貨物の仕事では、事業用の黒ナンバーを取得した車を使います。そのため「黒ナンバーの車は仕事用だから、全部経費にしていい」と思われがちですが、ナンバーの色で経費の割合が決まるわけではありません。
黒ナンバーの車でも、休日に家族の送迎や買い物に使っているなら、その分はプライベートの利用です。判断されるのは、ナンバーという“形式”ではなく、実際にどう使っているかという“実態”です。
⚠️ 逆に、本当に仕事以外では一切使っておらず、私用には別の車がある——という場合は、100%経費にしても問題ありません。その場合も、「私用車が別にある」「業務以外の走行記録がない」といった100%と言える根拠を示せるようにしておきましょう。
ほかにも、次のような誤解がよく見られます。
| よくある誤解 | 実際のところ |
|---|---|
| 「とりあえず50%にしておけば安心」 | 根拠のない割合は、50%でも否認されることがある。実態に合った数字を出すことが大事 |
| 「一度決めた割合はずっと使える」 | 働き方が変われば割合も変わる。毎年見直すのが基本 |
| 「領収書さえあれば経費になる」 | 領収書は支払いの証拠にすぎない。仕事に使ったことの説明は別に必要 |
| 「白色申告なら按分しなくていい」 | 青色・白色にかかわらず、プライベート分は経費にできない |
按分割合の「根拠」を残す方法
家事按分でいちばん大切なのは、「なぜその割合にしたのか」を後から説明できることです。難しいことをする必要はありません。次の3つから始めてみてください。
1. 走行距離を記録する
毎日の出発時・帰宅時のメーターの数字を日報に残しておきましょう。あわせて、年初と年末のメーター写真をスマホで撮っておくと、年間の総走行距離をすぐに確認できます。運行管理のための日報が、そのまま按分の根拠になります。
2. 計算の根拠をメモにまとめておく
「家賃は間取り図のこの部屋(7.5㎡)を業務専用に使っているので15%」「スマホは業務時間中の利用が中心なので70%」など、割合とその理由を1枚のメモにしておきましょう。間取り図や作業スペースの写真も一緒に保存しておくと安心です。
3. 仕事用とプライベート用を分けられるものは分ける
仕事専用のスマホ、事業用の銀行口座、事業用のクレジットカードを用意すれば、そもそも按分しなくて済む費用が増えます。按分は「分けられないものを分ける」ための方法なので、最初から分けておくのがいちばん確実です。
なお、消費税の課税事業者(インボイス登録をしている方など)の場合、仕入税額控除でも同じ按分割合を使って計算します。所得税と消費税で割合がバラバラにならないよう、根拠メモを共通で使えるようにしておくと便利です。
税務調査で指摘されやすいポイント
家事按分は、税務調査で確認されやすい項目のひとつです。次のような状態になっていないか、一度チェックしておきましょう。
| チェック項目 | 指摘されやすい例 |
|---|---|
| 割合の根拠 | 「なんとなく8割」など、数字の理由を説明できない |
| 割合の高さ | 家族と住む家の家賃を50%以上計上している |
| 按分の漏れ | 私用でも使う車の費用を、全額経費にしている |
| 割合の一貫性 | ガソリン代は90%、保険は100%など、同じ車なのに割合がバラバラ |
| 経費にならないもの | 昼食代・反則金・国民健康保険料などが経費に入っている |
⚠️ 経費を多く計上しすぎていた場合、本来の税金に加えて過少申告加算税や延滞税がかかることがあります。判断に迷う費用がある場合や、按分割合に自信がない場合は、税理士や税務署の電話相談を利用して確認することを検討してください。
まとめ:正しい按分は、自分を守るための“説明書”
最後に、この記事の要点を整理しておきます。
📋 この記事のポイントまとめ
- 仕事とプライベートの両方にかかる費用は、仕事の分だけを家事按分して経費にできる
- 按分割合は距離・面積・時間など、費用の使われ方に合った客観的な基準で決める
- 車の購入費は一括ではなく、減価償却費を按分して経費にする
- 昼食代・反則金・国民健康保険料などはそもそも経費にならない。黒ナンバーでも私用分は按分が必要
- いちばん大切なのは**「なぜその割合なのか」を説明できる記録**を残すこと
家事按分は、ややこしく感じるかもしれません。ですが、実態に合った割合を、根拠とセットで残しておくことは、経費の取りこぼしを防ぐと同時に、税務調査のときに自分を守るいちばんの備えになります。
まずは今日から、日報にメーターの数字を書き残すことから始めてみてください。
※本記事は一般的な情報をまとめたものであり、税務上の助言ではありません。税制は改正されることがあるため、最新の取扱いや個別の判断については、税理士などの専門家や税務署にご確認ください。
記事内の画面や機能は、掲載時点の情報です。
CarryNoteの使い方ガイド